10月の値上げラッシュで有利な株はどこ?3,033品目の中身から考える4つの視点【2026年】
目次
10月も値上げが続きます。帝国データバンクの調査では、10月に値上げされる飲食料品は3,033品目の見通しです。さらに10月1日からは、酒税改正やゆうパック、加熱式たばこの価格改定なども実施されます。ビールは酒税が下がる一方、発泡酒やチューハイは増税となり、ゆうパックや加熱式たばこは値上がりします。物価上昇が続くなか、家計への負担感も意識されやすい状況です。
家計としては守りを固めるしかありませんが、株式投資の目線で見ると、別の問いも浮かびます。「この値上げラッシュで、追い風を受けている会社はどこなのか」。
この記事では、まず10月の値上げの中身を一次情報で確認し、そのうえで「値上げ局面で有利になりやすい銘柄」を4つの流れに分けて整理します。特定の銘柄の売買をすすめるものではなく、考え方の材料として読んでください。
10月の値上げは何が、どれくらい上がる?
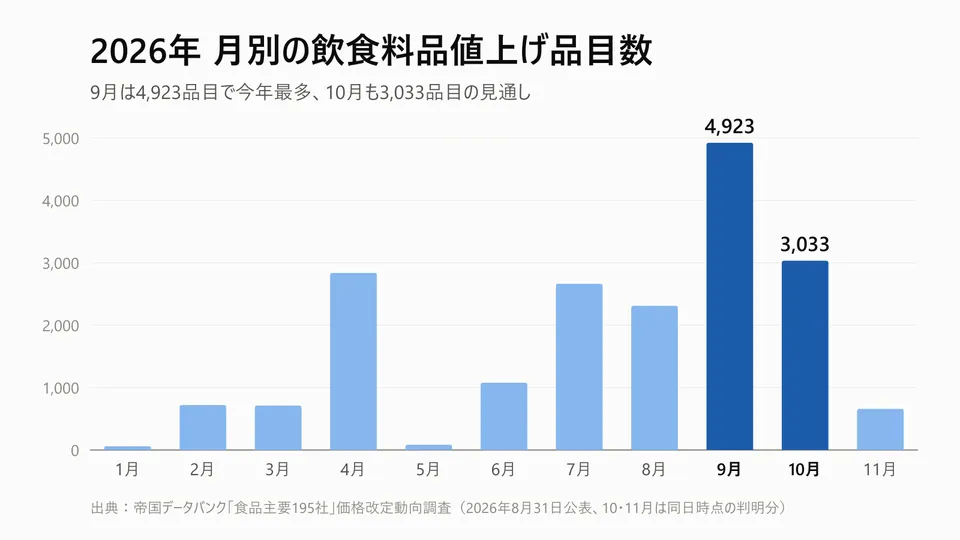
帝国データバンクが主要食品メーカー195社の発表を集計した調査(2026年8月31日公表)によると、10月の飲食料品の値上げは3,033品目の見通しです。これは全国のすべての商品の数ではなく、主要195社が発表した値上げの集計で、価格据え置き・内容量減の「実質値上げ」も含みます。
| 食品分野 | 10月の値上げ品目数 |
|---|---|
| 酒類・飲料 | 1,373品目 |
| 調味料 | 820品目 |
| 加工食品 | 668品目 |
| 菓子 | 127品目 |
| 乳製品 | 45品目 |
| 合計 | 3,033品目 |
グラフを見ると分かるとおり、ピークは実は9月(4,923品目)でした。単月としては2026年で最も多く、2025年4月以来となる4,000品目超えです。2023年4月(5,404品目)に次ぐ、過去4番目の多さとなりました。10月はそれに続く2カ月連続の3千品目超え、という位置づけになります。1〜11月の判明分だけで1万9,083品目に達しており、同調査は年間で前年(2万609品目)を上回るとみています。
なお、この記事は2026年9月28日時点の情報で書いています。10月の3,033品目は、8月31日時点で判明していた値上げを集計した見通しの数字です。帝国データバンクの10月分の調査は9月30日に公表される予定なので、数字は変わる可能性があります。
2026年の値上げ要因は「中東発」のコスト高
同じ調査で、2026年の値上げ品目全体を対象に、値上げ要因(品目数ベース、複数回答)を見ると次のとおりです。10月分だけの内訳ではない点に注意してください。
| 2026年の値上げ要因(8月末時点) | 割合 |
|---|---|
| 原材料高 | 90.7% |
| 物流費 | 65.7% |
| エネルギー | 65.1% |
| 包装・資材 | 63.1% |
| 人件費 | 51.3% |
| 中東情勢 | 27.8% |
| 円安 | 7.5% |
今年の特徴は「中東情勢」という項目が新たに加わり、約3割を占めていることです。2026年2月末に始まった米国・イスラエルとイランの軍事衝突をきっかけに、ホルムズ海峡の通航が大きく制約されました。4月には米国とイランの間で2週間の停戦が合意され、6月15日には両国が戦闘終結などに関する覚書に合意しました。6月17日(現地時間、外務省発表では日本時間6月18日)には覚書に署名して戦闘終結が宣言されましたが、その後も対立は再燃し、7月以降は攻撃の応酬やホルムズ海峡の通航制限・再封鎖などが起きています。9月時点でも海峡の自由で安全な航行は十分に回復しておらず、海運・物流への影響が続いています。こうした供給・輸送の不安定化で、原油やナフサ(石油由来の資材の原料)が値上がりしました。インクや食品フィルム、トレーなど、中身ではなく「包装」のコストまで押し上げているのが今回の値上げの特徴です。中東の状況は「「欧州は開戦前夜」は本当か? NATO・中東・干ばつが重なった2026年9月を整理する」でまとめています。
食品以外の10月の主な値上げ・酒税の変更
食品以外にも、10月1日から変わるものがあります。
- ビール系飲料の酒税一本化:350ml換算の酒税が54.25円にそろいます。ビールは63.35円から9.10円の減税、発泡酒(いわゆる新ジャンルを含む)は46.99円から7.26円の増税です。新ジャンルは2023年10月に発泡酒の税率に一本化され、2026年9月までは発泡酒と同じ46.99円でした。チューハイなども28円から35円に上がります。アサヒやキリンは、これに合わせて10月1日から価格を改定すると発表しています。
- ゆうパック:日本郵便が基本運賃を平均約10%引き上げます(7月3日発表)。
- 加熱式たばこ:JTは「プルーム」用のたばこスティック全31銘柄を一律40円値上げします。加熱式たばこの課税方式の見直しが、4月と10月の2段階で進められたことによるものです。
ここで一つ押さえておきたいのは、ビールの酒税だけは「減税」になるという点です。「10月はすべての酒類の税負担が上がる」わけではありません。
「値上げで有利な株」とはどういう会社か
ここで気になるのが、「値上げしている食品メーカーの株を買えばいいのでは?」という発想です。ただ、これは少し単純すぎるかもしれません。
値上げは、多くの場合「コストが上がったから、仕方なく価格に転嫁している」ものです。帝国データバンクも、値上げをしてもコスト増を十分に吸収できていないケースが少なくないと指摘しています。つまり、値上げの発表=利益が増える、ではありません。
そこでこの記事では、値上げラッシュの「原因」や「結果」の側で追い風を受けやすい会社を、次の4つの流れに分けて考えます。
- 値上げの原因そのもの(原油高)で稼ぐ会社
- 物価上昇に伴う金利上昇で稼ぐ会社
- 節約志向の受け皿になる会社
- コスト増を価格に転嫁できる、または制度変更で有利になる会社
それぞれ、直近の決算など確認できる事実とあわせて見ていきます。
視点1:原油高で稼ぐ資源株(INPEXなど)
値上げの大きな原因が原油高なら、その原油を売る側は恩恵を受けやすい、というのが最も素直な見方です。代表的なのが、日本最大の石油・天然ガス開発会社であるINPEX(1605)です。
INPEXは8月7日、2026年12月期の純利益(親会社の所有者に帰属する当期利益)の予想を、従来の3,500億〜4,500億円から5,100億円(前期比29.5%増)に上方修正しました。中東情勢の影響で原油の販売量が減少する逆風があったものの、原油価格の上昇や円安、豪州のLNG事業(イクシス)の好調が利益を支えました。法人所得税の負担が減ったことも増益要因になっています。あわせて年間配当予想を108円から112円に引き上げ、総額1,400億円の自社株買いも発表しています。
つまり、INPEXにとって中東情勢は追い風だけではありません。ホルムズ海峡周辺の物流の混乱で、原油の販売量が減るという逆風も同時に受けています。税負担の減少のように、毎年続くとは限らない要因も含まれています。また、中東情勢が落ち着いて原油価格が下がれば、今度は逆風になります。「値上げの原因」に賭ける銘柄は、その原因が消えたときの反動も大きい、という点は押さえておきたいところです。
視点2:金利上昇で稼ぐ銀行株(メガバンクなど)
物価上昇が続けば、日銀は物価や景気などを見ながら金融政策を調整します。金利が上がる局面では、貸出金利と預金金利の差(利ざや)が広がり、銀行の収益を押し上げることがあります。
実際、三菱UFJフィナンシャル・グループ(8306)の2026年4〜6月期の純利益は8,094億円で、前年同期比48%増と、4〜6月期として過去最高でした。三井住友FG(8316)、みずほFG(8411)などを含む5大銀行グループの4〜6月期の連結純利益の合計も1兆9,564億円となり、同期間として4年連続で過去最高を更新しています。9月25日には、長期金利の指標となる新発10年物国債の利回りが一時3.115%まで上がり、1996年8月以来、約30年ぶりの高さになりました。
一方で、金利の上昇が急すぎると、保有する債券の値下がりや、借り手企業の経営悪化といった形で銀行にも負担がかかります。銀行株は「金利が上がれば無条件に有利」というわけではない点には注意が必要です。
個人にとっては、銀行株を買うより先に、預金の置き場所を見直すほうが手堅いかもしれません。金利差は「銀行預金金利を徹底比較【2026年9月版】」で比較しています。
視点3:節約志向の受け皿になる小売株(PPIH・神戸物産など)
値上げが続くと、価格を重視して買い物先を選ぶ動きが強まり、安価な商品をそろえる小売が「節約の受け皿」になりやすくなります。
ドン・キホーテを展開するパン・パシフィック・インターナショナルホールディングス(PPIH、7532)は、2026年6月期に売上高2兆4,452億円(前期比8.8%増)、営業利益1,748億円(同7.7%増)、純利益1,100億円(同21.6%増)と、主要な利益項目がすべて増益でした。国内の客数増に加え、訪日客向けの免税売上も伸長しました。
「業務スーパー」の神戸物産(3038)も、2026年10月期第3四半期累計(2025年11月〜2026年7月)で売上高4,329億円(前年同期比5.2%増)、営業利益313億円(同3.2%増)と、本業は増収増益です。
ただ、どちらも数字を細かく見ると注意点があります。PPIHの2027年6月期の会社予想は、売上高が9.9%増の一方、営業利益は2.4%増、純利益は0.4%増にとどまります。人件費やエネルギーコストの上昇が理由です。神戸物産も、営業利益の伸び(3.2%)は売上高の伸び(5.2%)を下回り、前年にあったデリバティブ評価益の反動など営業外の要因で、経常利益は前年同期比9.6%減でした。
つまり、売上は伸びている一方で、店を動かすコストも上がっています。安売りの小売も、値上げラッシュと無縁ではいられません。
視点4:価格転嫁できる会社、制度変更で有利になる会社
食品メーカーは「値上げが通るか」が分かれ目
食品メーカーは値上げの「当事者」です。値上げ後も販売数量が落ちず、コスト増を上回る値上げができれば利益は伸びます。反対に、値上げしても客離れが起きたり、コスト増に追いつかなかったりすれば、利益は減ります。
ここは銘柄ごとの差が大きいところです。見るべきは「何品目値上げしたか」ではなく、値上げ後の決算で販売数量と利益率が保てているかどうかでしょう。ブランド力が強く、多少高くなっても買い続けてもらえる商品を持つ会社ほど、有利になりやすいと考えられます。
ビール大手は酒税改正で追い風の可能性
10月の変化の中で、数少ない「減税」がビールの酒税です。ビールの酒税が350ml換算で9.10円下がる一方、発泡酒・新ジャンルは7.26円上がるため、酒税負担の差は縮まります。実際の店頭価格がどう変わるかは、各社の価格改定や小売店の値付け次第です。安さを理由に発泡酒や新ジャンルを選んでいた人の一部が、価格差の縮小を受けてビールを選ぶ可能性もあります。ただし、実際に購買行動がどう変わるかは、10月以降の販売動向を見てみないと分かりません。
上場している大手は、アサヒグループホールディングス(2502)、キリンホールディングス(2503)、サッポロホールディングス(2501)です。ただし、各社とも発泡酒・新ジャンルやチューハイ(こちらは増税)も売っているため、酒税改正の影響は商品構成によって変わります。「ビールの酒税が下がるからビール会社は全部有利」とまでは言えません。
ちなみに、酒類の購入先として株主優待を使う方法もあります。酒販店カクヤスを展開するひとまいる(7686)の優待は「ひとまいるの1,000円クーポンで1,023円の買い物が23円に」で紹介しています。
たばこ・物流は「値上げする側」
10月に値上げするJT(2914)や、ゆうパックを値上げする日本郵便の親会社・日本郵政(6178)は、「値上げする側」の会社です。ただ、たばこの値上げは主に増税分の転嫁で、ゆうパックの値上げも、日本郵便は諸物価や人件費の上昇に伴うコスト増への対応だと説明しています。値上げ=もうけが増える、ではない点は食品メーカーと同じです。
4つの視点をまとめると
| 視点 | 代表的な銘柄(証券コード) | 追い風 | 注意点 |
|---|---|---|---|
| 原油高 | INPEX(1605) | 原油価格の上昇、純利益予想を上方修正 | 中東情勢が落ち着くと逆風。原油の販売量減、一時的な増益要因も |
| 金利上昇 | 三菱UFJ(8306)など | 金利上昇局面では利ざや改善が収益を押し上げることがある。三菱UFJは4〜6月期で最高益 | 急激な金利上昇は債券評価損などの負担に |
| 節約志向 | PPIH(7532)、神戸物産(3038) | PPIHは国内客数増、両社とも増収 | 人件費・エネルギー高で利益の伸びは鈍化 |
| 価格転嫁・制度変更 | 食品メーカー、ビール大手 | ブランド力があれば値上げが通る。ビールは酒税減税 | 値上げしてもコストに追いつかない会社も |
こうして並べてみると、「値上げラッシュで誰が得するか」の答えは一つではありません。値上げの原因(原油)、値上げの結果(金利上昇・節約)、値上げの当事者(メーカー)で、それぞれ有利になる理由とリスクが違います。
まとめ
2026年10月の飲食料品の値上げは3,033品目の見通しで、9月の4,923品目に続く大きな山です。2026年の値上げでは中東情勢も要因の一つに挙げられており、原油・資材高が今年の特徴の一つになっています。そうした中、10月はビールの酒税が減税される一方、発泡酒・新ジャンルやチューハイなどは増税になります。
株式投資の目線では、原油高で稼ぐ資源株、金利上昇で稼ぐ銀行株、節約志向の受け皿になる小売株、そして価格転嫁できるメーカーという4つの流れに分けて考えると整理しやすいでしょう。ただ、どの流れにも「コスト高が自分にも跳ね返る」「原因が消えれば逆回転する」というリスクがあります。
家計を守る手段としては、まず預金金利の見直しや、日常の買い物で使える株主優待の活用といった足元の対策から考えてみるのも一つの方法です。
おすすめ記事

楽天グループ株を695円で100株買い。株主優待の中身と、いまの楽天の状況を整理
楽天グループ(4755)の株を2026年9月24日に100株・695円で購入。楽天モバイル無料の株主優待はいつが基準日なのか、年初来安値を更新した株価、IFRS営業利益の黒字が続く決算、無配の続く財務状況まで、2026年9月時点の楽天グループの現状を一次情報ベースで整理します。

ふるさと納税サイト比較|さとふる・楽天・ふるさとチョイス・Amazon・KABU&など主要12社の特徴と「お得」の中身
2025年10月の総務省規制でポータル独自のポイント還元が禁止されて以降、各サイトが何を強みに打ち出しているのかを一次情報ベースで比較。運営会社・現在の還元の仕組み・特徴を一覧にまとめた。

銀行預金金利を徹底比較【2026年9月版】メガバンク・ネット銀行、今どこに預けるのが得か
日銀の利上げが続く中、メガバンクとネット銀行では普通預金の金利に2倍以上の差がついているらしく…

カブアンドのふるさと納税で1,000円OFFクーポン。焼津市のネギトロ1.6kgを注文しました
株がもらえるサービス「カブアンド」で、ふるさと納税の1,000円OFFクーポンが届きました。ポップアップの表示から、実際に返礼品を注文したときの決済画面まで、順を追って紹介します。 カブアンドとは…