こどもNISAの始め方|2027年1月開始・10月1日から受付予定。証券会社の選び方と手続きの流れ

目次
こどもNISAは2027年1月スタート、申込みは10月1日から受付予定
2027年1月から、0〜17歳の子どもも「NISAのつみたて投資枠」を使えるようになります。一般に「こどもNISA」と呼ばれる制度で、2026年度の税制改正で決まりました。今回比較する5社では、2026年10月1日から受付が始まる予定です。
この記事では「ジュニアNISAと何が違うのか」「どこの証券会社で作ればいいのか」「何から手をつければいいのか」を順番に整理します。
こどもNISAの基本ルール
財務省の税制改正大綱と、2026年3月末に成立した税制改正法に基づく金融庁の解説をもとにまとめました。

| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳の子ども(口座は子ども名義、親権者等が管理) |
| 開始 | 2027年1月 |
| 使える枠 | つみたて投資枠のみ(成長投資枠はなし) |
| 投資できる商品 | つみたて投資枠の対象となる投資信託(個別株は不可) |
| 買い方 | 定期的に一定額を買う「積立」のみ |
毎年上限の60万円を積み立てると、10年で600万円の非課税保有限度額に達します。ただし、600万円を使い切っても永久に枠がなくなるわけではなく、保有している商品を売却した場合は、売却した商品の取得価額分について、翌年以降に非課税保有限度額を再利用できます。
枠を使い切る必要もありません。月1万円(年12万円)など、無理のない金額から積み立てられます。最低積立額は証券会社ごとに異なるため、こどもNISAの正式案内を確認しましょう。
気になるのは「途中で引き出せるのか」という点でしょう。12歳以降は、子どもの教育費・生活費など一定の事由に限り、所定の手続きで払い出せます。12歳を過ぎれば自由に引き出せるわけではなく、あくまで子どものための支出に限られます。法令上認められた事由以外で払い出した場合などは、非課税扱いが維持されず、過去の運用益等について遡って課税される場合があります。
それより前(小学生のうち)は原則として引き出せません。例外は災害で住宅に被害を受けた場合など法令で定められたものに限られ、税務署長の確認が必要です。「急にお金が必要になったら取り崩そう」という使い方はできない、と考えておいたほうがよさそうです。
ジュニアNISAとの違い
未成年向けの非課税制度としては、以前「ジュニアNISA」がありました。2016年に始まりましたが利用が広がらず、2023年末で新規の口座開設が終わっています。ジュニアNISAの払出しは、2024年以降の現在のルールで書いています。
| 項目 | ジュニアNISA(2023年末で新規終了) | こどもNISA(2027年1月〜) |
|---|---|---|
| 年間投資枠 | 80万円(2024年以降は新規投資不可) | 60万円 |
| 投資できる商品 | 株式・投資信託など | つみたて投資枠の投資信託のみ |
| 非課税期間 | 原則5年。2023年までの投資分は、5年の非課税期間終了後に「継続管理勘定」へ自動で移管され、一定の場合、18歳まで非課税で保有可能 | 無期限 |
| 払出し | 2024年以降は年齢・事由にかかわらず全額払出し可能(全額払出し・口座廃止が必要) | 12歳以降、一定の用途に限り条件付きで一部払出しも可能 |
どこの証券会社で始める?各社の受付状況
今回比較するネット証券5社では、2026年10月1日から受付が始まる予定です。SBI証券・楽天証券・マネックス証券は10月1日からの受付開始を公式発表済みで、松井証券と三菱UFJ eスマート証券は10月1日開始を「予定」としています。
| 証券会社 | 受付開始 | 発表されている主な特徴・サービス(2026年9月28日時点) |
|---|---|---|
| SBI証券 | 2026年10月1日(事前受付) | 親子で口座を切り替えられるアプリ機能 |
| 楽天証券 | 2026年10月1日 | 月100円から1円単位で積立できると案内。楽天ポイントでの投資、投信残高ポイント |
| マネックス証券 | 2026年10月1日(事前受付) | 投資信託の積立は100円から設定可能と案内。銀行口座からの定期自動入金に対応。dポイントの家族・友人紹介プログラムは10月1日からこどもNISAを対象に追加予定 |
| 松井証券 | 2026年10月1日(予定・予約受付) | 投信残高ポイントが最大1%。税務署審査などは2026年12月以降の予定 |
| 三菱UFJ eスマート証券 | 2026年10月1日(予定) | 投資信託約270銘柄を取り扱う予定(2026年6月26日時点の数字) |
※最低積立額、ポイントサービス、取扱本数などは各社の通常サービスを含む場合があり、こどもNISA専用の条件とは異なることがあります。楽天証券・マネックス証券の積立条件やdポイントの適用条件は、正式案内で確認してください。
キャンペーン
キャンペーンは期間・条件が変更される場合があります。いずれも条件があるため、申込み前に各社の公式サイトで最新情報を確認してください。
- 楽天証券:2026年10月1日から、条件を満たした人を対象とする現金キャンペーンを実施予定です。
- 親権者:楽天証券の総合口座の新規開設・初期設定で1,500円、楽天銀行の新規口座開設・入金で1,500円
- 子ども:楽天証券のこども口座(未成年口座)の新規申込・開設とこどもNISA口座の申込みで1,000円、楽天銀行の新規口座開設・入金で1,000円
- SBI証券:「パンどろぼうとはじめよう!親子でお金の未来を考えるキャンペーン」を2026年9月1日~11月30日に実施中です。
- 期間中にこども口座を開設してエントリーし、こども口座へ2万円以上を入金したうえでSBIハイパー預金へ2万円以上を一括振替するなどの条件を満たすと、全員にオリジナルおこづかい帳をプレゼント。条件達成者から抽選で750名にオリジナルグッズが当たります。
- すでにこども口座を持っている人は対象外です。対象はこどもNISA口座ではなく「こども口座」です。
- 対象コース、親権者の口座要件、口座開設完了期限などはSBI証券のキャンペーンページで確認してください。
なお、親のNISAでよく使われる「クレカ積立」がこどもNISAでも使えるかどうかは、今回確認した各社の発表資料には書かれていませんでした。ポイント目当てなら、各社の案内が出そろってから確認するのが確実です。
選び方の基本は「親と同じ証券会社」
今回比較する5社では、こどもNISAの開設に親権者の証券口座が必要です。ただし、実際の申込み・管理方法は証券会社によって異なり、親権者の口座から手続きする会社もあれば、子どもの未成年口座にログインして手続きする会社もあります。
すでに親がNISAやiDeCoで使っている証券会社があるなら、同じ会社でこどもNISAを申し込むと、ログインや入出金の管理をまとめやすくなります。これから親子そろって口座を作る場合は、次の視点で選ぶとよいでしょう。
- ふだん貯めているポイント(楽天・dポイント・Vポイントなど)を投資にも使いたいか
- 投信残高に応じたポイント還元を重視するか
- 積み立てたい投資信託(全世界株式・米国株式のインデックスファンドなど)を扱っているか(取扱ファンドは証券会社によって異なります)
- アプリで親子の口座を切り替えやすいか
こどもNISAを始める手順
基本の流れは共通ですが、親権者口座・未成年口座の準備方法、必要書類、税務署審査までの手順は証券会社によって異なります。親の口座がまだない場合の一般的な流れは次のとおりです。
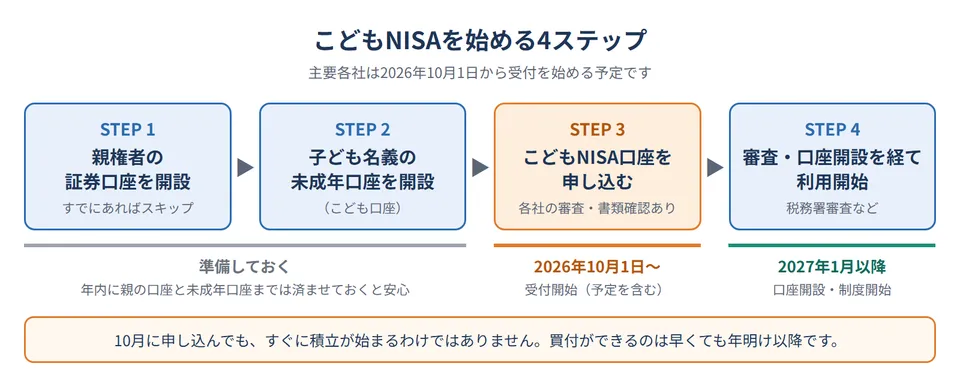
ステップ4では、証券会社側の審査・必要書類の確認や税務署審査などを経て、2027年1月以降にこどもNISA口座が開設されます。実際に積立設定・買付を始められる時期は証券会社によって異なります。
- SBI証券:同社と税務署の審査完了後、2027年1月の口座開設を予定
- 楽天証券:2026年10〜12月に受け付けた分は、2027年1月以降に口座が開設
- マネックス証券:2026年12月ごろには、未成年口座とこどもNISA口座の同時開設も予定
準備しておく書類
楽天証券の案内では、子どもと同居している場合は「マイナンバーの記載がある住民票の写し(世帯全員分)」が必要です。別居している場合は、これに加えて戸籍謄本(戸籍全部事項証明書)も求められます。
住民票は、マイナンバーカードがあればコンビニで取れる自治体も多いです。申込み画面でアップロードする形式が中心なので、スマホで撮影しておくとスムーズでしょう。必要書類は会社ごとに多少違うため、申し込む会社の案内を確認してください。
始める前に知っておきたい注意点
ひとつ目は、お金はあくまで子どもの資産になるということです。祖父母や親などが子どものために資金を贈与してこどもNISAの投資資金に充てる場合は、贈与税の対象になる可能性があります。暦年課税では、子どもが1年間に受けた贈与の合計額から基礎控除110万円を差し引いて判定します。年間60万円だけなら基礎控除の範囲内ですが、ほかの贈与も合算されるため注意が必要です。誰がいつ入金したのか、記録が残る形で入金しておくと後々困りません。
ふたつ目は、親のNISAとどちらを優先するかです。こどもNISAは12歳まで原則引き出せない一方、親のNISAはいつでも売却できます。家計の余裕資金が限られているなら、先に親のNISAを使い、そのうえでこどもNISAを上乗せする、という考え方もあります。
みっつ目は、18歳以降の扱いです。成人後は本人が運用・管理することになるため、どのタイミングで子どもに渡すか、家族で話しておくとよいかもしれません。
わが家の場合
わが家には子どもが3人いますが、長男は18歳になるため、こどもNISAの対象は残りの2人です。私はSBI証券をメインで使っているので、この2人分をSBI証券で申し込む予定です。前述のとおり、選び方の基本は「親と同じ証券会社」だからです。
10月1日以降に実際に申し込んだら、口座開設の画面と手順、つまずいた点をこの記事に追記します。
まとめ
こどもNISAは、2027年1月から0〜17歳が年60万円まで、総額600万円まで非課税で積み立てられる制度です。12歳以降は子どものための支出に限って条件付きで一部を払い出せ、その年の1月1日時点で18歳である年を迎えると成人向けNISAへ自動的に移行します。
証券会社選びは「親が使っている会社」が基本です。1人1金融機関で後から変更できないため、申込み先は慎重に決めましょう。親の口座がまだなければ、今のうちに開設しておくと、2027年1月の制度開始に向けた手続きを進めやすくなります。
銀行に預けたままにしておく選択肢と比べたい場合は、銀行預金金利の比較記事もあわせて参考にしてください。
更新履歴
- 2026年10月12日:図を2点追加し、重複する説明を整理(内容の変更なし)
- 2026年9月30日:「わが家の場合」(子ども2人分をSBI証券で申込み予定)を追記
- 2026年9月28日:初版公開
おすすめ記事
自己破産でNISAは処分対象、iDeCoは保護される?違いと注意点【2026年】
自己破産では、iDeCoの給付を受ける権利は確定拠出年金法で差押えが禁止され、NISAの株式・投資信託は破産管財人の換価対象になり得ます。その違いと、iDeCoでも守られない例外(受け取って預貯金になったお金・国税滞納処分)を法令と公的資料で整理しました。

ARCHION(543A)はPER2倍台で「安すぎる」?負ののれんを除いた実力値を計算した
ARCHION(543A)の予想PERは2.6倍ですが、利益の大半は統合に伴う一時的な会計上の益です。一時益を除くと予想PERは約10.7倍。見かけと実力の差を、公式資料の数字で整理しました。

iDeCoの受け取り方と税金|一時金・年金・併用の出口戦略【退職金がない会社員の場合】
iDeCoは受け取り方で税金が変わります。一時金は退職所得控除、年金は公的年金等控除が使えます。退職所得控除額の計算、税額の試算、退職金がない会社員が一時金・年金・併用のどれを選ぶかの考え方を、国税庁とiDeCo公式サイトの情報で整理しました。

iDeCoの拠出限度額が2026年12月に引き上げ|会社員は最大月6.2万円、節税額の試算と手続きの流れ
2026年12月1日からiDeCoの拠出限度額が引き上げられ、会社員は最大月6.2万円、自営業者などは月7.5万円になります。企業年金のある人や公務員の上限の考え方、掛金を増やす手続き、年収600万円の節税額の試算を整理しました。