ARCHION(543A)はPER2倍台で「安すぎる」?負ののれんを除いた実力値を計算した
目次
ARCHION(543A)の株価は291円(2026年11月9日)。Yahoo!ファイナンスの予想PERは2.65倍で、「安すぎる」と感じる人が出るのも分かります。ただ、この2.65倍は利益の中身を分けて見ないと判断を誤りやすい数字です。この記事では、会社の公式資料から一時的な益を除いた数字を計算しました。
結論
PER2.65倍は見かけで、一時益を除いた予想PERは約10.7倍です。PBR0.85倍と配当利回り2.75%を合わせると、極端な割安とは言えず、「やや安め〜普通」に見えます。割安かどうかは、中期計画の利益率が達成できるかで決まりそうです。筆者は、今の株価は「利益率が上がらない」前提に近く、達成できれば伸びしろがあると見ています(予想です)。
PER2.65倍の正体は「負ののれん発生益」
ARCHIONは、日野自動車と三菱ふそうトラック・バスの経営統合で2026年4月1日に誕生した持株会社です。統合の会計処理で、取得した資産の公正価値が支払った対価を上回り、2,332億円の「負ののれん発生益」が出ました。
会社の説明では、この益は一過性の会計上の利益で、継続的な事業活動によるものではありません。現金収入を伴わず、キャッシュ・フローや配当方針にも影響しないとしています。
これを織り込んだ今期(2027年3月期)の会社予想が、親会社帰属利益3,032億円です。1株利益は約117.5円になり、291円で割ると2.5倍前後になります。
一時益を除くと、PERは約10.7倍
会社は2026年5月時点の予想(益の計上前)として、親会社帰属利益700億円を示していました。8月の修正は、この700億円に2,332億円を足しただけです。
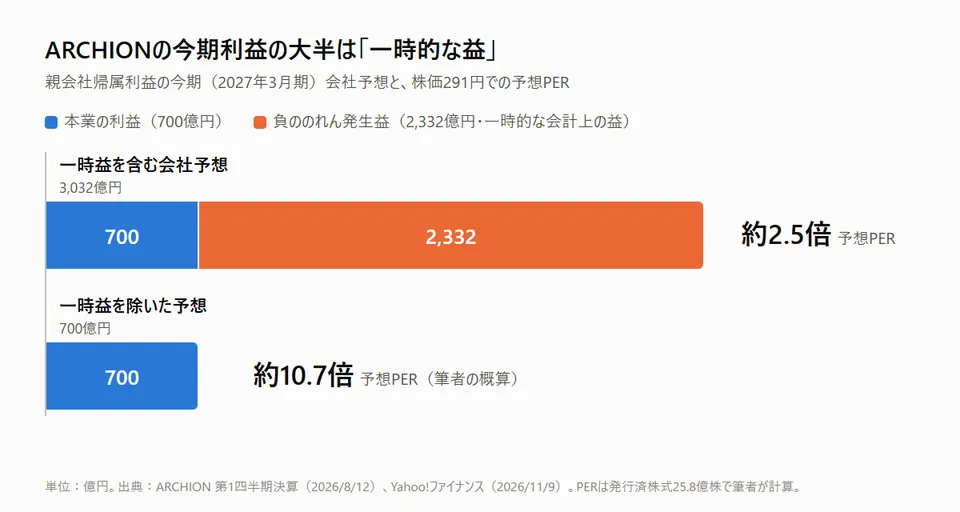
営業利益も同じ構図で、一時益を含む3,432億円に対し、除くと1,100億円です。1株利益は、一時益を含めて約117.5円、除くと約27.1円(700億円を発行済株式2,581,069,854株で割った筆者の概算)で、会社の開示値ではありません。
配当・PBRから見た水準
今期の配当予想は年8円(中間4円・期末4円)で、291円に対する利回りは約2.75%です。一時益を除いた1株利益27.1円に対する配当性向は約30%になります。
PBRは0.85倍です。ただし、一時益は純資産にも入るはずで、PBRにも一時益の影響があると考えられます(筆者の推測で、未確認)。
本業はどうか:第1四半期の数字
2026年4〜6月の売上収益は5,979億円(前年同期のプロフォーマ比+14%)。一時益を除く営業利益は290億円(同+32%)、営業利益率は4.9%でした。連結販売台数は約6万台(+14%)で、日本市場(+20%)とアジア(約2.2万台、+51%)が伸びています。
通期の営業利益予想(一時益を除く)1,100億円に対し、第1四半期の290億円は約26%の進捗です。
筆者の大胆予想:トラックは乗用車より「合理性」で動く
ここからは事実ではなく、筆者の予想です。外れる前提で、あえて踏み込んで書きます。
予想1:トラックの電動化・自動化は、乗用車より先に「経済合理性」で進む。 乗用車は好みで選べますが、トラックは運ぶコストで選ばれます。ドライバー不足が続くなか、政府はレベル4(高速道路などでの無人運転)の自動運転トラックを2026年度以降に実装し、2030年ごろに普及させる目標を掲げています(国土交通省・経済産業省「RoAD to the L4」)。台数は最初は数百台規模と小さいものの、幹線輸送の特定ルートから先に置き換わっていくと見ています。
予想2:乗用車は中国EV勢に押されるが、商用車は日本勢が守りやすい。 トラックは整備網、架装(荷台などの後付け)、法規への対応が欠かせず、新規参入のハードルが高い分野です。ARCHIONは日野と三菱ふそうが統合した国内の大手商用車グループなので、国内では相対的に守りやすいと考えます。一方、東南アジアでは中国メーカーとの競争が強まる可能性があります。
予想3:勝負は「統合プラットフォーム」のコスト削減。 会社は2032年度までに、世界生産の85%以上を統合プラットフォームで作る計画です。2026年度中に日本向けの新型中型トラックと電動小型トラックを出し、順次、海外向けや大型へ広げていきます。これが計画どおり進むかで、営業利益率が今の4〜5%台から10%に近づくかが決まります。
では、この予想が株価にどう響くのか。単純化して、売上は今期予想の2.425兆円のまま、利益率だけが変わる場合を計算しました(純利益は営業利益の約64%=今期予想700億円÷1,100億円とし、PERは一時益を除いた現在と同じ約10倍で固定)。
| シナリオ | 営業利益 | 純利益(概算) | 株価の目安 |
|---|---|---|---|
| 利益率が伸びない(営業利益1,100億円) | 1,100億円 | 700億円 | 約270円 |
| 中期計画が達成される(営業利益率10%) | 約2,425億円 | 約1,540億円 | 約600円 |
つまり、現在の291円は「利益率が上がらない」前提とほぼ同じ水準です。中期計画が達成され、市場がその利益に今と同じ約10倍の評価を与えれば、株価は今の約2倍という計算になります。もちろん、これは売上・株数・PERを固定した仮定の計算で、予想や保証ではありません。
逆風も大きい。 統合直後は一時費用がかさみ、為替や関税、原材料費でも利益が動きます。トヨタ向けに最大2,000億円の新株予約権付社債の契約があり、将来転換されれば株数が増える(1株の価値が薄まる)可能性もあります。
「安い」と言い切れない理由と、見るポイント
中期計画(2026年5月15日発表)は、ROE10%以上(2029年度)・15%(2032年度)、配当性向40%を掲げています。今期の営業利益率は4.9%(第1四半期)なので、計画が達成されれば利益と配当は今より増える余地があります。ただし、これは会社の目標であって、達成が約束されたものではありません。
見るポイントは次の3つです。
- 一時益を除いた営業利益が、通期1,100億円に向かって積み上がるか
- 日本・アジアの販売増が続くか
- 配当性向が目標の40%へ近づくか(現状は約30%)
なお、2026年11月10日に中間決算の発表が予定されています。この記事の数字はそれより前の情報です。
更新履歴
- 2026年11月10日:初版公開
おすすめ記事

キオクシア決算は10月30日。信用買残と予測・戦略を決算前に整理【2026年10月】
キオクシアホールディングス(285A)は2026年10月30日に4〜9月期決算を発表。会社ガイダンス、市場が見る10〜12月期予想、約4,800万株に積み上がった信用買残と信用倍率の推移、決算前後のシナリオと戦略を、2026年10月28日時点で整理します。

チェンジHD株の将来性は?ふるさとチョイス情報漏洩で株価12%安、決算と年末の寄付停止リスクから考える
2026年10月、ふるさとチョイス(トラストバンク)で445万件の個人情報が流出し、チェンジHDの株価は事故前から約12%下落。漏洩の事実関係、停止サービスの範囲、2026年3月期決算と27.3期予想、年末の寄付集中への影響、今後の確認ポイントを整理しました。

JR九州(9142)の決算と将来性を調べた。株価は年初来安値圏、優待狙いで買うのはいつがいい?
JR九州(9142)の2026年3月期決算、2027年3月期予想、7月28日の熊本地震の影響、株価指標、株主優待の中身を一次資料で整理。優待の基準日は3月末の年1回だけなので、10月に買っても3月に買っても優待は同じ。11月4日の中間決算をどう見るかまで、買うタイミングの考え方をまとめました。

キオクシア株が1日で13%安。原因と今後の展望、割安なのか、買い時はいつかを決算と需給から考える
2026年10月13日、キオクシアHDの株価が1日で13.28%下落。高値から約6割安い水準です。CXMT報道・信用買い・大株主売却という下落要因と、最新決算・PER・今後の需給イベントを整理し、割安かどうか、買い時の見極め方を考えました。