ロボティクスが本格化したら、一番業績が伸びるのはどこ?部品・頭脳・完成品の3層で考える
目次
「ロボットが本格的に広がったら、どの会社の業績が一番伸びるのか」。気になって、直近の決算と報道を調べて整理しました。結論を先に言うと、一社には絞れません。ただ、「何を基準に“伸びる”と言うか」で答えが変わる、という整理はできます。
結論
「伸びる」を3つに分けると、答えが分かれます。
| 基準 | 恩恵を受けやすい層 | 理由(考察) |
|---|---|---|
| 伸び率(%) | 駆動部品(減速機・直動部品など) | 売上規模が小さい会社ほど、ロボット需要の増分が大きく効く |
| 増える利益の金額 | 頭脳(AI半導体) | すでに利益が桁違いに大きく、ロボットが上乗せになる |
| 勝者の確実さ | まだ決まっていない(完成品) | 量産に成功した会社がまだ少なく、勝ち負けが読めない |
以下、この整理の根拠を順に見ていきます。
まず現状:ヒューマノイドの量産は、まだ入口
「ロボットが活発になったとき」と言っても、今はまだ入口です。確認できた範囲では次のとおりです。
- Tesla(Optimus):2026年1月の決算説明で、マスク氏は「工場では意味のある規模では使っていない」と述べました。4月には、フリーモント工場で7月下旬か8月に生産を始めると説明しています。ただ、7月中旬の時点では開始が確認されていません。生産台数を同社が公表したこともありません。
- Figure AI:BMWの工場で約11か月の実証を終えたと、会社が報告しています(会社発表の数字)。
- Unitree(中国):2025年に約5,500台を出荷したと報じられています。2026年は1万〜2万台が目標です。報道には、2026年1〜3月期の純利益が前年同期比で52%減ったというものもあります。
つまり、台数が動き始めた会社はありますが、「全員が儲かっている」段階ではありません。以降の話は、これから量産が進む前提の考察です。
3つの層に分けて考える
ロボットで稼ぐ会社は、大きく3層に分けられます。
① 駆動部品:減速機・直動部品・モーター
関節を動かす部分です。ヒューマノイドは関節ごとに、使う部品が違います。
| 部品 | 主な用途 | 主な会社 | シェアの目安(二次情報) |
|---|---|---|---|
| 波動歯車 | 手首・肩・腕 | ハーモニック・ドライブ(6324)、リーダードライブ(中国) | ハーモニック・ドライブは波動歯車の約85%(2023年)。中国市場ではリーダードライブが30〜40% |
| 遊星歯車 | 腰・膝・足首(低コスト型) | シェフラー(独)、ニデック(6594)など | 確認できず |
| サイクロイド(RV) | 重い関節・産業用ロボット | ナブテスコ(6268) | 中・大型の産業用ロボット向けで約60% |
| 直動部品 | 直線的な動き | THK(6481) | LMガイドで5割超 |
シェアの数字は、出所・時期・対象の範囲がそれぞれ違うため、直接は比べられません。「約85%」は、全減速機ではなく波動歯車の中での割合です。中国勢は波動歯車市場で、2022年の約15%から2024年初めには約38%まで伸びたという推計もあります。
ヒューマノイドは関節が多く、駆動部が原価の4〜5割前後を占めるという推計が複数あります。これも二次情報ですが、台数が増えるほど部品の需要が素直に増える構造だとは言えそうです。
ここで効いてくるのが売上規模です。ハーモニック・ドライブの2026年3月期の売上高は約596億円、営業利益は約26億円でした(決算データサイトの数字)。会社が小さいぶん、需要が少し動くだけで利益の伸び率は大きく出ます。 直近の決算の中身は、次の節で詳しく見ます。
② 頭脳:AI半導体
ロボットの判断を担う半導体です。Nvidiaは、ロボット向けのモジュール(Jetson Thor)を2025年に一般提供しました。ただ、同社の自動車・ロボット部門の売上は、公式資料で確認できた2025年8月期の四半期で5.86億ドルです。全社の売上に占める割合は小さく、ロボットが急に広がっても、同社の業績全体を押し上げるほどの規模になるには時間がかかると考えられます。
金額の大きさで言えば最大級の会社ですが、「ロボットで一番伸びる」とまでは言えない、というのが私の整理です。
③ 完成品:ロボット本体を作る会社
Tesla、Figure、Unitreeのような新興勢と、ファナック(6954)、安川電機(6506)のような産業用ロボットの既存勢がいます。
直近の決算では、既存勢の中でも差が出ました。

ファナックは、7〜9月の受注高が前年同期比+49.0%で、通期予想を上方修正した。売上高は初めて1兆円を超え、1兆137億円を見込む。
同じ「ロボットの会社」でも、結果は逆でした。ファナックの受注増の中身は、公開情報ではロボット単独の内訳まで確認できていません。ヒューマノイド由来の需要が出ているのかも不明です。ここは断定せず、「ロボット市場が広がる=完成品メーカーが全員儲かる、ではない」 という事実だけ押さえておきたいところです。
日本株ではどの銘柄が当てはまるか
ここまでの3層に、日本の上場企業を当てはめるとこうなります。役割は、ヒューマノイド関連銘柄をまとめた二次情報(2026年4月更新)に基づく整理です。
| 層 | 証券コード | 銘柄 | ロボットでの役割 |
|---|---|---|---|
| 駆動部品 | 6324 | ハーモニック・ドライブ・システムズ | 波動歯車装置(精密減速機)。関節に使う部品 |
| 駆動部品 | 6268 | ナブテスコ | 精密減速機(RV減速機)。産業用ロボット向け |
| 駆動部品 | 6481 | THK | 直線案内(LMガイド) |
| 駆動部品 | 6471 | 日本精工(NSK) | ベアリング。関節部品を供給 |
| 駆動部品 | 6592 | マブチモーター | 小型モーター |
| 頭脳・センサー | 6758 | ソニーグループ | イメージセンサー |
| 頭脳・センサー | 6981 | 村田製作所 | センサー・電子部品 |
| 頭脳・センサー | 6723 | ルネサスエレクトロニクス | マイコン |
| 完成品 | 6954 | ファナック | 産業用ロボット。AIとロボットアームの開発を進める |
| 完成品 | 6506 | 安川電機 | サーボモーター・産業用ロボット |
| 完成品 | 7012 | 川崎重工業 | 人型ロボット「Kaleido」を開発(試作段階) |
| 完成品 | 7203 | トヨタ自動車 | AI研究。Agility Roboticsのロボットを導入 |
| 完成品 | 7267 | ホンダ | 遠隔操作ロボットを開発(実用化は2030年代が目標) |
| 投資 | 9984 | ソフトバンクグループ | ABBのロボット事業の買収、Skild AI への出資 |
「関連銘柄」と呼ばれていても、ヒューマノイド向けの売上が決算で分かる会社は多くありません。 この表は、ロボットに関わる会社の整理であって、業績が伸びる順番ではありません。
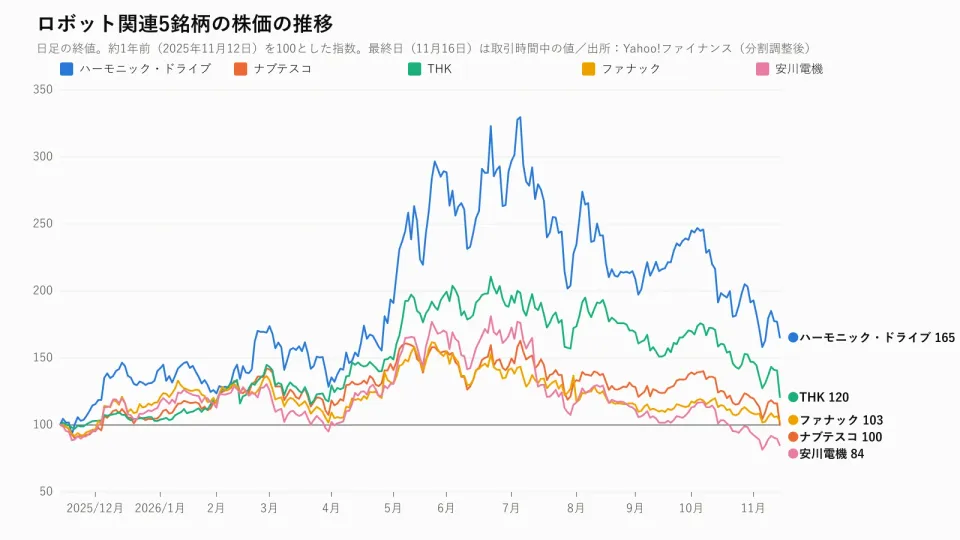
5銘柄とも、2026年5〜7月に高値をつけたあと下落した。高値からの下落率は、ファナックが36%、ナブテスコが39%、THKが43%、ハーモニック・ドライブが50%、安川電機が53%。約1年前を100とすると、現在はハーモニック・ドライブが165、THKが120と上回り、安川電機は84と下回る。
私の見方では、伸び率を狙うなら売上規模が小さく、部品に特化した6324・6268・6481あたりが入口です。ただ、前節の競合や設計変更のリスクがあるため、決算でヒューマノイド向けの数字が出てから判断するのが堅実だと思います。これは考察で、推奨ではありません。
深掘り:ハーモニック・ドライブ・システムズ(6324)
部品の本命候補として挙げた6324の、2026年11月11日発表の決算を見ます。株価や特許、沿革まで含めた詳しい内容は、ハーモニック・ドライブ・システムズの買い時の記事にまとめています。
| 項目 | 2026年4〜9月期 | 前年同期比 |
|---|---|---|
| 売上高 | 361億円 | +29.8% |
| 営業利益 | 42億円 | 約9倍 |
| 受注高 | 504億円 | +70.7% |
| 受注残高 | 365億円 | +77.6% |
通期(2027年3月期)の予想は、売上高を745億円から780億円、営業利益を85億円から102億円に上方修正しました。前期の営業利益は約26億円なので、約4倍の予想です。年間配当も20円から28円に増額しています。
増益の理由は、ヒューマノイドではありません。 報道では、背景は「AI関連の半導体設備投資と産業用ロボット向けの需要拡大」とされています。地域別では、日本は工場の稼働率が上がって原価率が改善し、北米は手術支援ロボット向けで黒字に転換しました。一方、中国は産業用ロボット向けが弱く、減益です。確認できた記事に、ヒューマノイドへの言及はありませんでした。
つまり、ヒューマノイドは今の業績を押し上げたのではなく、これから乗る可能性がある上乗せ分です。
株価の面では、11月11日の終値は4,993円(決算発表前)で、会社予想ベースの予想PERは約66倍と報じられています。発表後の株価の反応は確認できていません。ヒューマノイドへの期待がすでに入っている可能性もあるので、割安かどうかはここでは判断しません。
懸念は次の点です。
- 中国勢の追い上げ。 リーダードライブなどが低価格帯に入っていると報じられています。
- 脚の関節は別の部品になりやすい。 腰・膝・足首は遊星歯車やサイクロイドを使う設計が多く、波動歯車の出番は腕や手首が中心です。波動歯車は同じトルクの遊星歯車より20〜30%高いとされ(二次情報)、コストを下げたい量産機では不利になりえます。
- 設計の決定時期。 2026〜2027年はヒューマノイドの設計が決まる時期で、一度採用された減速機は数年使われやすい、という指摘があります(二次情報)。ここで採用を取れるかが、先の業績を左右します。
- 増益率の見え方。 前期の営業利益が小さかったため、増益率が大きく見える面があります。
一番伸びるかもしれない会社を、どう見分けるか
私なら、次の点を見ます。
- ヒューマノイド向けの受注・売上が、決算資料で個別に開示されているか。 「関連銘柄」とされていても、開示がなければ寄与は分かりません。
- 売上規模に対して、ロボット向けの比率がどれくらいか。 比率が高いほど、伸び率は大きく出ます。
- 競合の価格攻勢を受けにくいか。 中国のリーダードライブ(緑的諧波)のように、減速機で追い上げる会社も報じられています。シェアが高くても、需要が増えると競争相手も増えます。
- 設計が変わっても必要とされる部品か。 関節の構造が変われば、今の主力部品が使われない可能性もあります。
注意したいこと
- 株価はすでに期待を織り込んでいる可能性があります。 良い決算でも、期待との差で株価が下がる例は珍しくありません。実際に、ファナックは好決算でも株価が急落した場面があったと報じられています。
- 量産の時期は何度も後ろへずれています。 Teslaの例のように、計画と実績は別物です。
まとめ
「一番伸びる会社」は、基準によって変わります。伸び率なら小さな部品メーカー、金額ならAI半導体、そして完成品はまだ勝者が決まっていません。どれも、ヒューマノイドの量産が実際に進むことが前提です。
更新履歴
- 2026年11月16日:株価の推移と決算比較のグラフを追加(決算の表をグラフに置き換え)
- 2026年11月16日:ハーモニック・ドライブとファナックの記事へのリンクを追加
- 2026年11月16日:初版公開
おすすめ記事
THK(6481)の買い時はいつ?上方修正でも決算の翌営業日に14%下落、高値から約4割安の株価を移動平均線と業績から見極める
THKの株価は高値から約43%下落し、4本の移動平均線をすべて下回っています。11月13日の決算と上方修正、翌営業日の下落、自動車部品事業の売却後の業績、産業機器の事業、競合や減配などのリスクを整理し、買い時の見極め方をまとめました。

ナブテスコ(6268)の買い時はいつ?決算の翌営業日に14%下落、高値から約4割安の株価を移動平均線と業績から見極める
ナブテスコの株価は高値から約39%下落し、4本の移動平均線をすべて下回っています。11月13日の決算と翌営業日の下落、業績の推移、精密減速機などの事業、決算の訂正や競合などのリスクを整理し、買い時の見極め方をまとめました。

ファナック(6954)の買い時はいつ?上方修正と自社株買いでも株価は高値から約36%下落、移動平均線と業績から見極める
ファナックの株価は高値から約36%下落し、4本の移動平均線をすべて下回っています。10月23日の決算と上方修正、業績の推移、FA・ロボット・ロボマシンの事業、フィジカルAIへの期待の剥落や競合などのリスクを整理し、買い時の見極め方をまとめました。
ハーモニック・ドライブ・システムズ(6324)の買い時はいつ?株価は高値から下落、移動平均線と決算から見極める
ハーモニック・ドライブ・システムズの株価は高値から下落し、4本の移動平均線を下回っています。株価の動き、5年間の業績、11月11日の決算と上方修正、特許や競合などを整理し、買い時の見極め方をまとめました。